
Advogado para Acidentes de Trânsito em Belo Horizonte e Minas Gerais | Atendimento Online
Sofreu um acidente de trânsito? O impacto dura segundos, mas o prejuízo material, físico e financeiro pode arrastar-se por meses. Sabemos como essa situação é delicada e o quanto pode custar caro: protegemos os seus direitos perante seguradoras, terceiros ou associações para garantir a reparação de tudo o que você lutou para conquistar.
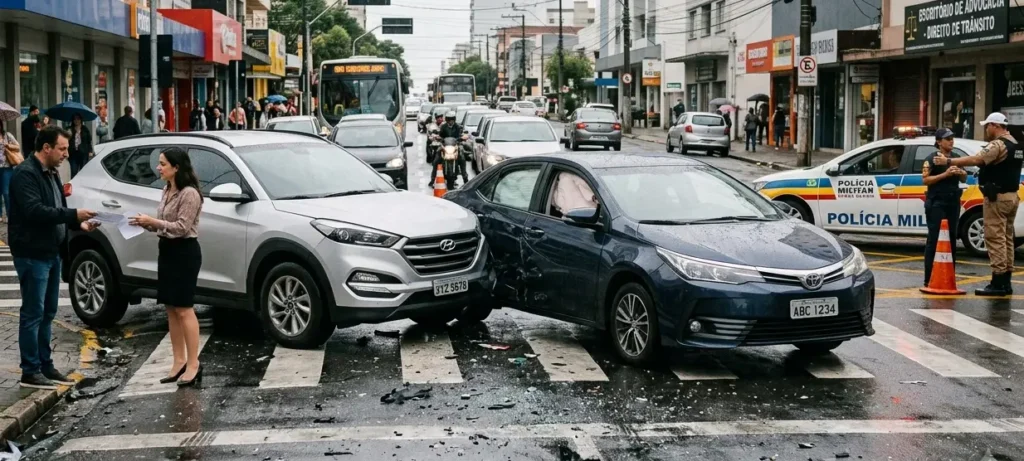
Estamos aqui para ser o suporte que você precisa nesse momento difícil. Aperte o botão do whatsapp para uma consulta personalizada!
Somos especializados em
Danos Materiais, Estéticos, Morais e Lucros Cessantes
Título: Reparação Integral de Danos
Texto: Defesa técnica para ressarcimento de avarias no veículo, além de indenizações por danos estéticos, morais e lucros cessantes para profissionais que perderam dias de trabalho e renda após o impacto.
Litígios com Seguradoras e Acordos
Título: Conflitos com Seguradoras e Terceiros
Texto: Auxílio jurídico especializado diante da recusa de cobertura por seguradoras, demora no pagamento de sinistros ou na intermediação de acordos extrajudiciais justos.
Crimes de Trânsito
Título: Defesa em Crimes de Trânsito
Texto: Assistência jurídica técnica e especializada em casos que envolvam alegações de lesão corporal, homicídio culposo ou omissão de socorro decorrentes do acidente.
Perguntas Frequentes
Como funciona a ação de reparação de danos materiais por acidente de trânsito?
A reparação de danos materiais visa a reconstituição do patrimônio da vítima ao estado anterior ao acidente, estando fundamentada nos artigos 186 e 927 do Código Civil Brasileiro. O procedimento técnico e legal para pleitear a indenização divide-se em fases fundamentais:
Constituição de Provas Conclusivas: É indispensável reunir o Boletim de Ocorrência (B.O.) detalhado, fotografias nítidas da dinâmica do acidente e dos danos na lataria, além de dados de contato de testemunhas presenciais.
Documentação do Prejuízo Financeiro: Para demonstrar o valor exato do dano emergente, exige-se a apresentação de pelo menos três orçamentos de oficinas idôneas ou o laudo de perda total emitido por empresa especializada.
Fase Extrajudicial (Tentativa de Acordo): Antes de recorrer ao Judiciário, avalia-se a viabilidade de uma composição amigável com o condutor causador ou com a respectiva associação/seguradora, formalizada por notificações ou canais diretos de diálogo.
Fase Judicial (Ação de Indenização): Caso não haja consenso, ingressa-se com a ação cabível. Dependendo do valor do prejuízo (até 40 salários mínimos), a demanda pode tramitar perante os Juizados Especiais Cíveis, conferindo maior celeridade ao trâmite processual.
Quais tipos de indenização por acidente de trânsito podem ser pleiteados na Justiça?
O ordenamento jurídico brasileiro, respaldado pela jurisprudência pacificada do Superior Tribunal de Justiça (STJ), permite que a vítima de um acidente de trânsito pleiteie diferentes modalidades de indenização de forma cumulativa (Súmula 387 do STJ). Os principais danos passíveis de reparação judicial são:
Danos Materiais (Danos Emergentes): Compreendem o prejuízo financeiro imediato e mensurável causado pelo impacto. Isto inclui o valor do conserto do veículo baseado em orçamentos, a indenização por perda total (tabela FIPE), a desvalorização comercial do bem após os reparos e o ressarcimento de objetos pessoais danificados no evento (como telemóveis, relógios ou mercadorias).
Lucros Cessantes: Aplicáveis quando a vítima é privada temporariamente da sua fonte de renda em decorrência do acidente. É o caso típico de motoristas de aplicação (Uber, 99), taxistas, motoboys e caminhoneiros de Belo Horizonte e região, que têm direito a receber o valor exato que deixaram de faturar durante o período em que o veículo permaneceu parado na oficina ou enquanto durar o afastamento médico.
Danos Morais: Destinam-se a compensar o sofrimento mental, o abalo psicológico, o susto severo e a angústia decorrentes da violência do acidente, especialmente em casos que envolvem lesões corporais, internamentos hospitalares ou situações de risco de vida, ultrapassando o mero aborrecimento do quotidiano.
Danos Estéticos: Configuram-se quando o acidente resulta em sequelas físicas permanentes ou de longa duração que alteram a harmonia corporal, a aparência ou a imagem da vítima perante a sociedade, tais como cicatrizes cirúrgicas, marcas de queimaduras, perda de membros ou deformidades na lataria óssea.
A seguradora ou associação de proteção veicular negou o sinistro. O Código de Defesa do Consumidor é aplicável?
Sim. O Código de Defesa do Consumidor (CDC) é integralmente aplicável para contestar e reverter negativas de pagamento de sinistro, tanto em contratos com seguradoras tradicionais quanto em litígios contra associações de proteção veicular. A aplicação da legislação protetiva ocorre sob os seguintes critérios técnicos:
Nos Contratos de Seguro (Seguradoras): A aplicação do CDC é pacífica e expressa. O artigo 3º, § 2º da Lei nº 8.078/1990 inclui explicitamente as atividades de natureza securitária no conceito legal de “serviço”. Dessa forma, qualquer cláusula limitativa que coloque o segurado em desvantagem exagerada ou negativas baseadas em interpretações ambíguas da apólice são consideradas nulas.
Nas Associações de Proteção Veicular (Mutualismo): Embora estas entidades operem sob o regime de rateio mútuo e aleguem não estarem sujeitas às regras da SUSEP, a jurisprudência pacificada do Superior Tribunal de Justiça (STJ) equipara a sua atuação à de uma relação de consumo. O STJ entende que, ao ofertar a proteção de forma pública no mercado, a associação assume a posição de fornecedora de serviços, protegendo o associado pela legislação consumerista devido à sua óbvia vulnerabilidade.
Prerrogativa da Inversão do Ônus da Prova: Sob a égide do CDC (artigo 6º, VIII), o segurado ou associado pode pleitear em juízo a inversão do ônus da prova. Isto significa que caberá à seguradora ou à associação o dever técnico de provar, de forma cabal, que a causa da recusa do pagamento (como alegação de embriaguez ou agravamento de risco) foi estritamente legal e justificada, invertendo a mecânica tradicional do processo.
Qual é o prazo legal para a vítima de acidente de trânsito solicitar uma indenização?
O prazo para pleitear a reparação de danos decorrentes de acidente de trânsito varia de acordo com a natureza da relação jurídica entre as partes e a identidade do causador do dano. O ordenamento jurídico brasileiro estabelece os seguintes prazos prescricionais:
Regra Geral (Entre Particulares): 3 anos. De acordo com o artigo 206, § 3º, inciso V do Código Civil, as ações de reparação civil contra condutores particulares ou proprietários de veículos prescrevem em três anos. O prazo inicia-se na data do fato ou da ciência inequívoca da extensão dos danos (conforme Súmula 278 do STJ).
Acidentes de Consumo (Transporte Coletivo e Aplicativos): 5 anos. Se o sinistro ocorreu durante a prestação de um serviço de transporte — como em ônibus de linha, táxis, vans escolares, aeronaves ou motoristas de aplicativo (Uber, 99) —, incide o artigo 27 do Código Defesa do Consumidor (CDC), elevando o prazo para cinco anos contra a empresa fornecedora.
Ações contra a Administração Pública (Estado/Município): 5 anos. Caso o acidente tenha sido provocado por falta de manutenção da via (como buracos na pista ou semáforos intermitentes) ou envolva veículos oficiais do Estado ou Município, aplica-se o prazo quinquenal previsto no Decreto nº 20.910/1932, regulador das demandas contra a Fazenda Pública.
Com o fim definitivo do DPVAT, como funciona a indenização por acidente de trânsito?
O seguro obrigatório DPVAT (e a tentativa de sua recriação sob a sigla SPVAT) foi oficialmente extinto, o que significa que não existe nenhum fundo público em vigor para cobrir novos acidentes. Diante desta nova realidade jurídica, a reparação de prejuízos deve ser conduzida sob os seguintes critérios:
Acidentes Recentes (Ocorridos após novembro de 2023): Como o Estado já não oferece cobertura automática para invalidez, despesas médicas ou morte, a vítima deve buscar a reparação integral dos danos por meio de seguros privados ou através de uma Ação Judicial de Reparação Civil contra o condutor e o proprietário do veículo causador.
A Importância da Responsabilidade Civil: O encerramento do seguro público torna o litígio técnico ou a composição extrajudicial as únicas vias legítimas para exigir o ressarcimento de consertos, lucros cessantes de motoristas profissionais e despesas hospitalares.
Regra de Exceção para Casos Antigos: O fundo gerido pela Caixa Econômica Federal apenas processa pedidos de indenização referentes a acidentes ocorridos até o dia 14 de novembro de 2023, desde que seja respeitado o prazo prescricional estrito de 3 anos a contar da data do sinistro.
Posso ser processado por um acidente de trânsito em que não participei, apenas por ser o proprietário do veículo?
Sim. No ordenamento jurídico brasileiro, o proprietário do veículo responde de forma civil e solidária pelos danos materiais, morais ou estéticos causados por terceiros na condução do seu automóvel. A jurisprudência pacificada do Superior Tribunal de Justiça (STJ) fundamenta-se na Teoria da Guarda da Coisa (responsabilidade pelo fato da coisa), estabelecendo que o dono possui o dever de vigilância sobre o bem e responde pelos riscos da sua utilização por outrem.
Contudo, a responsabilidade do proprietário pode ser integralmente afastada em juízo caso fiquem comprovadas as seguintes excludentes legais:
Quebra do Nexo de Causalidade (Furto ou Roubo): Se o automóvel tiver sido subtraído mediante ilícito penal (furto ou roubo) antes do sinistro, o proprietário não responde pelas consequências do evento. É indispensável a apresentação do Boletim de Ocorrência (B.O.) registado em tempo hábil para demonstrar o rompimento da posse involuntária.
Alienação Prévia do Veículo (Venda): Caso o automóvel tenha sido vendido e entregue ao comprador antes da data do acidente, a responsabilidade do antigo dono cessa imediatamente com a tradição (entrega do bem), mesmo que o adquirente não tenha atualizado o registo perante o DETRAN. Esta tese é pacificada pela Súmula 132 do STJ: “A ausência de registro da transferência não implica a responsabilidade do antigo proprietário por dano resultante de acidente que envolva o veículo alienado”.
Uso Não Consentido (Fato Exclusivo de Terceiro): Em situações muito específicas, se a defesa técnica demonstrar cabalmente que o condutor tomou o veículo de forma clandestina, sem qualquer tipo de autorização, consentimento ou anuência (expressa ou tácita) do proprietário, a solidariedade pode ser discutida e afastada pela ausência de culpa na guarda
Com anos de experiência e dedicação nessa área, aprendemos a lidar com essas situações de maneira humana e eficiente. Nosso escritório já ajudou centenas de motoristas e vítimas de acidentes a obter indenizações justas, seja contra responsáveis diretos pelo ocorrido, seguradoras ou associações de proteção veicular que negaram coberturas indevidamente.
Quem Tem Seus Direitos Ameaçados por um Acidente de Trânsito Precisa de Defesa Especializada
É exatamente isso que a Souza e Souza Advocacia faz há mais de 20 anos. Fundado e liderado pelo advogado especialista em acidentes de trânsito Dr. René de Souza e Souza, o escritório nasceu com o propósito de garantir a justa indenização, proteger condutores e blindar seus direitos contra injustiças e abusos.
Nesses mais de 20 anos de estrada, já ajudamos mais de 5 mil motoristas em todo o Brasil a resolver disputas complexas de trânsito, anular penalidades abusivas e assegurar a máxima proteção jurídica e financeira após um acidente.
Copyright © 2024 – SOUZA E SOUZA ADVOCACIA
Rua tomé de Souza , 830, Sala, 1602-Savassi-BH/MG
CNPJ: 56.944.433/0001-50
Política de Privacidade e Termos de uso